


ASNEF
-
ASNEF es la Asociación Nacional de Establecimientos Financieros de Crédito. Sin embargo, cuando alguien dice «estoy en ASNEF» no habla de la asociación, sino de su fichero de solvencia gestionado por Equifax. Este es el registro de deudores más consultado por bancos, entidades financieras y compañías de telefonía en España para formalizar o no un préstamo o cualquier otro tipo de financiación.
Sin embargo, no es una lista pública que cualquiera pueda mirar, no basta con olvidar un recibo para entrar y tus datos no pueden quedarse ahí indefinidamente. La ley fija condiciones muy concretas, y conviene conocerlas antes de preocuparse.
Qué significa ASNEF y quién está detrás del fichero
La asociación reúne a todo tipo de entidades que tienen interés en conocer la solvencia e historial crediticio de sus potenciales clientes. Defiende los intereses del sector, negocia con la Administración y, entre otros servicios, es la propietaria del fichero de solvencia que lleva su nombre.
Sin embargo, la gestión técnica del fichero no la hace la asociación, sino Equifax, una empresa especializada en la gestión de este tipo de información. Por tanto, si quieres saber qué datos tuyos aparecen o pedir que se corrijan, debes dirigirte a Equifax, no a la asociación. Lo explicamos con más detalle en la relación entre ASNEF y Equifax.
Cómo funciona el fichero ASNEF
El sistema se basa en la reciprocidad. Las entidades que participan en el fichero pueden consultar esta información para evaluar la solvencia de sus clientes cuando exista una finalidad legítima, como la solicitud de financiación o la contratación de servicios con pago aplazado o facturación periódica. Entre las entidades que participan en el fichero ASNEF se encuentran algunas entidades bancarias y financieras de crédito al consumo, operadoras de telefonía e internet, comercializadoras de electricidad y gas, aseguradoras, empresas de renting y alquiler de vehículos, así como compañías de distribución comercial, transporte y prestación de otros servicios. Esta relación es meramente ilustrativa y no exhaustiva, ya que la participación depende de las condiciones de adhesión establecidas por ASNEF.
Esa consulta no es libre. La ley solo permite acceder a tus datos a quien ya tiene contigo un contrato que implique pagos o a quien le estás pidiendo uno: un préstamo, una compra a plazos, una línea de móvil con factura mensual. Una empresa con la que no tienes relación no puede curiosear en el fichero.
Otro detalle que suele pasarse por alto: ASNEF solo guarda información sobre deudas notificadas por las entidades adheridas. El préstamo del coche que pagas puntualmente o tu tarjeta al día no aparecen. Lo que se registra son incumplimientos: quién es el acreedor, cuánto se debe y desde cuándo.
Requisitos para que una deuda entre en ASNEF
Aquí es donde más información errónea circula. Hay páginas que siguen diciendo que no existe una cantidad mínima o que los datos pueden quedarse hasta seis años. Eso correspondía a la normativa anterior. Desde 2018 rige la Ley Orgánica 3/2018 de Protección de Datos, cuyo artículo 20 regula los ficheros de morosos, y los requisitos actuales son estos:
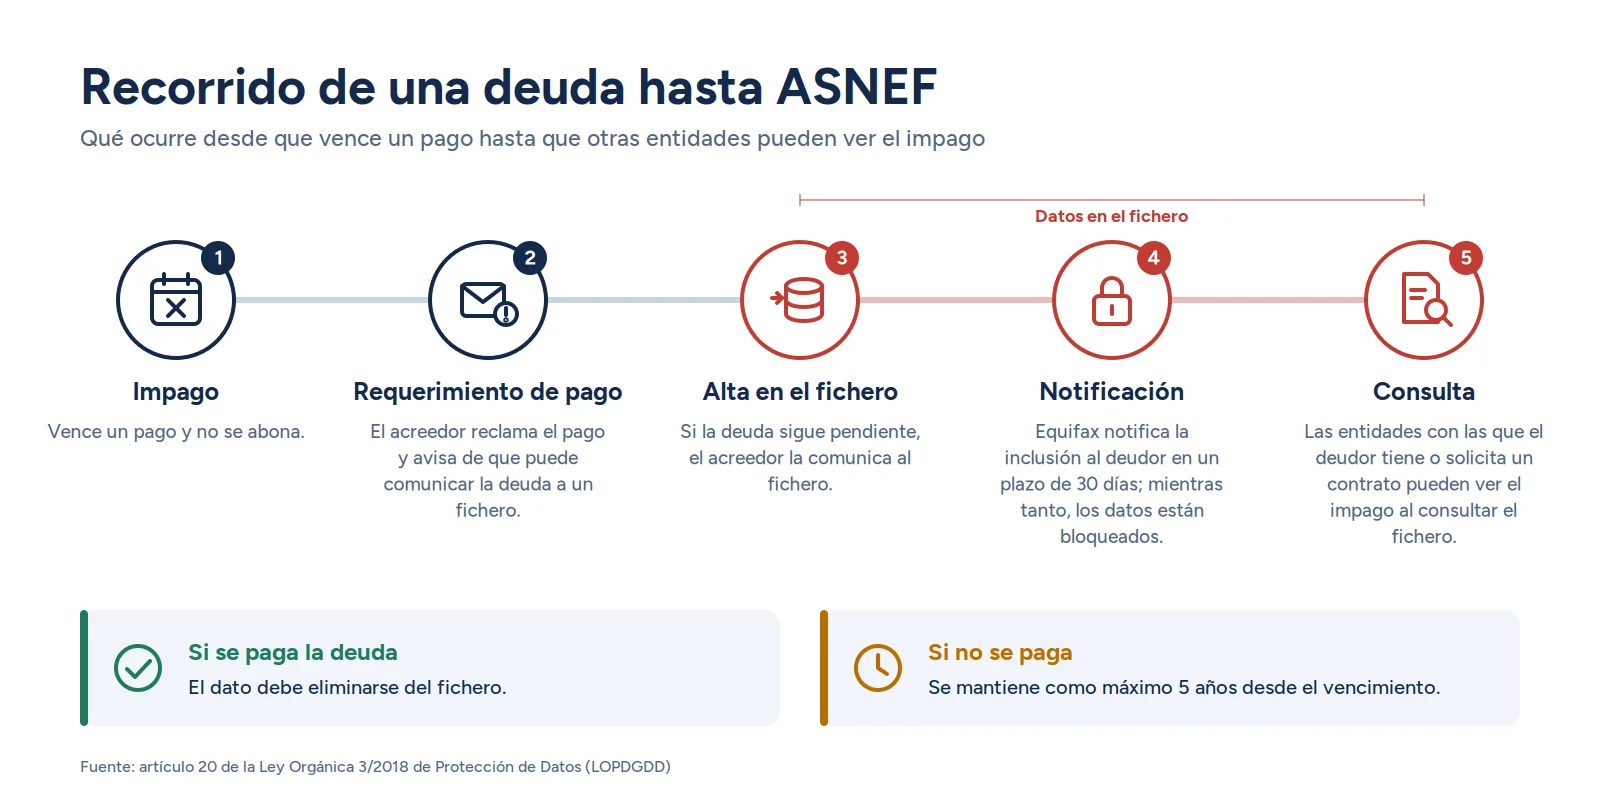
Lo que exige la ley Qué significa en la práctica La deuda debe ser cierta, vencida y exigible No puede registrarse un pago que aún no ha vencido ni un importe que estás discutiendo formalmente mediante reclamación administrativa, judicial o un arbitraje vinculante. Te informaron de que podías acabar en un fichero Tiene que constar en el contrato o en el requerimiento de pago, indicando en qué ficheros participa el acreedor. Te reclamaron el pago antes de incluirte El acreedor debe requerirte el pago previamente. Si no lo hizo, la inclusión puede ser ilícita. La deuda principal es superior a 50 € Por debajo de esa cantidad no puede incorporarse al fichero. Te notifican la inclusión Equifax debe comunicártelo en los 30 días siguientes, y durante ese plazo los datos quedan bloqueados. Hay un límite de tiempo Los datos sólo pueden mantenerse mientras dure el impago y nunca más de cinco años desde el vencimiento de la deuda. Si alguno de estos puntos falla, no estás ante un simple trámite: estás ante una posible inclusión indebida, que se puede reclamar e incluso dar lugar a una indemnización por vulneración del Derecho Fundamental al Honor. Lo vemos en cómo reclamar una inclusión indebida.
Para los detalles sobre cuándo puede el acreedor comunicar la deuda y cómo se cuentan los plazos, tienes dos guías específicas: cuándo te pueden meter en ASNEF y cuánto tiempo se puede estar en el fichero.
¿Existe una «lista de morosos» de ASNEF que se pueda consultar?
No, al menos no como la imagina mucha gente. «Lista de morosos» es una forma coloquial de llamar al fichero, pero no existe un listado público con nombres que puedas buscar en internet. Los datos están protegidos y solo pueden verlos:
- Tú mismo. Tienes derecho a acceder a tus propios datos de forma gratuita, solicitándolo a Equifax con tu documento de identidad en el ejercicio del derecho de acceso que te asiste como interesado de conformidad con RGPD. Te explicamos el proceso paso a paso en cómo saber si estás en ASNEF.
- Las empresas con las que tienes o pides un contrato, en los términos que vimos antes, dado que, de conformidad con la normativa de RGPD, debe estar basado en un interés legítimo.
Desconfía de cualquier web que prometa consultar si otra persona está en ASNEF o que venda «listados de morosos». Si alguien te pide dinero o datos personales a cambio de eso, lo más probable es que se trate de un engaño.
ASNEF para particulares y ASNEF Empresas
Cuando se habla de ASNEF sin más, casi siempre se trata del fichero de particulares: personas físicas con deudas impagadas de préstamos, tarjetas, facturas de telefonía o suministros.
Existe además ASNEF Empresas, un fichero distinto que recoge impagos financieros y comerciales de empresas y autónomos, así como información sobre deudas con las Administraciones Públicas. Lo utilizan sobre todo empresas que quieren comprobar la solvencia de un cliente antes de venderle a crédito o de concederle un aplazamiento. Si tienes un negocio, conviene saber que existe, porque un impago con un proveedor puede acabar ahí y dificultarte la financiación.
Qué supone estar en ASNEF
Estar en el fichero de solvencia patrimonial no es una multa ni una sanción, y por sí solo no permite que te retengan dinero de la nómina o de la cuenta. Para eso haría falta un embargo, que es el resultado de un procedimiento judicial de reclamación de cantidad en el que condenan al deudor al pago y este no procede a la realización del mismo en el plazo voluntario y legal.
Lo que sí ocurre es que cada entidad que consulte el fichero verá el impago y decidirá en consecuencia. En la práctica, lo más habitual es encontrar problemas para:
- conseguir un préstamo o una tarjeta de crédito;
- financiar una compra a plazos;
- contratar una línea de móvil con permanencia o un terminal a plazos;
- alquilar una vivienda, si el propietario tiene contratado un seguro de impago.
No hay una regla automática: cada empresa aplica sus propios criterios. Lo detallamos en qué consecuencias tiene estar en ASNEF.
Por eso, si figuras en el fichero, lo más sensato es averiguar qué deuda es, comprobar que es correcta y resolverla. Pagar la deuda obliga a eliminar el dato, y hay otras vías si la inclusión no cumple la ley. Las tienes todas en cómo salir de ASNEF.
Algunas entidades estudian solicitudes de financiación aunque el solicitante aparezca en un fichero de solvencia patrimonial, valorando otros factores como sus ingresos actuales y otros íncides de solvencia y capacidad económica para hacer frente al nuevo contrato. Si te encuentras en esa situación, consulta las opciones de préstamos con ASNEF y lee siempre las condiciones antes de firmar.
Preguntas frecuentes sobre ASNEF
¿Qué significa ASNEF?
Son las siglas de la Asociación Nacional de Establecimientos Financieros de Crédito. Sin embargo, casi siempre se usan para referirse al fichero de solvencia que pertenece a esa asociación.
¿Quién puede incluirte en ASNEF?
Las empresas adheridas al fichero: bancos, financieras, operadoras de telefonía, comercializadoras de luz y gas o aseguradoras, entre otras, siempre que cumplan los requisitos de la ley.
¿ASNEF es una lista pública?
No. Es un fichero privado con datos protegidos, dado que se tratan de datos personales y, por tanto, se encuentran protegidos de conformidad con la normativa de RGPD. Solo puedes consultar tus propios datos, y las empresas solo pueden verlos si tienen o están negociando un contrato contigo como base del interés legítimo que les asiste.
¿Es lo mismo ASNEF que Equifax?
Son dos entidades distintas que trabajan juntas: ASNEF es la asociación propietaria del fichero y Equifax es la empresa que lo gestiona.
¿ASNEF depende del Banco de España?
No. El Banco de España gestiona su propio registro, la CIRBE, que funciona de otra manera. Comparamos los dos en las diferencias entre ASNEF, RAI y CIRBE.
¿Me pueden incluir en ASNEF por una deuda pequeña?
Solo si la deuda principal es superior a 50 €. Por debajo de esa cantidad la ley no permite incluirla, aunque el acreedor puede seguir reclamando el pago por otras vías.
¿Cuánto tiempo puedo estar en ASNEF?
Mientras la deuda siga sin pagarse, con un límite de cinco años desde su vencimiento. Si la pagas antes, el dato debe eliminarse.
¿Hay oficinas de ASNEF en Madrid o Barcelona?
Para cualquier trámite sobre tus datos debes dirigirte a Equifax, no a la asociación. Los canales de contacto están en cómo contactar con ASNEF. Si consideras que se han vulnerado tus derechos, también puedes reclamar ante la Agencia Española de Protección de Datos.
27.10.2026Show more

Un importe superior a € está disponible para el segundo préstamo

Código de promoción aplicado con éxito
-
Importe del préstamo
1500 €
-
Interés
354,5 €
290,25 €
-
Total a devolver
1790,25 €
-
Fecha de devolución to 09.03.2023
Sociedad:
CIF:
Dirección:
Nº de teléfono de Atención al Cliente:
Correo electrónico:
Página web:
ARENA FINANCE SPAIN S.L.
B44851798
Calle Eslava 14, planta 1 puerta 6, CP 29002 Málaga
919 467 100
[email protected]
smartcredito.es
Tipo de crédito
Préstamo.
Importe total del credito
Condiciones que rigen la disposición de fondos
Es decir, cómo y cuándo el consumidor obtendrá el dinero.
Una vez perfeccionado el contrato, el Prestamista efectuará una transferencia por el importe del préstamo a la cuenta bancaria titularidad del Prestatario indicada en la Solicitud de Préstamo.
Duración del contrato de crédito
días naturales a contar desde la aprobación de la Solicitud de Préstamo. Cuando la fecha de vencimiento coincida con un día inhábil, el pago deberá efectuarse el día hábil inmediatamente siguiente.
Plazos y orden en que se realizarán los pagos a plazos
El Prestatario deberá satisfacer mediante un único pago la devolución del importe del préstamo, esto es, €, más los intereses y/o gastos, que ascienden €.
El Prestatario abonará dichas cantidades (i) mediante ingreso en cuenta o transferencia bancaria; (ii) a través de cargo en tarjeta de crédito o débito; (iii) por cualquier otro medio de pago que el Prestamista pueda poner a disposición del Prestatario en un futuro.
Los pagos que el Prestatario haya de satisfacer en virtud del Contrato se entenderán realizados una vez que hayan sido recibidos en la cuenta bancaria del Prestamista.
Importe total a pagar
Es decir, el importe del capital prestado más los intereses y posibles gastos relacionados con el crédito.
TIN
El tipo deudor, o si da lugar, los diferentes tipos deudores que se aplican al contrato de crédito.
TIN: %
TIN= (i * 100)/((c*t)/360)
i: interés total a pagar por el capital prestado.
c: capital prestado.
t: días que dura el préstamo
TAE
La TAE es el coste total del crédito expresado en forma de porcentaje anual del importe total del crédito.
La TAE sirve para comparar diferentes oferta.
TAE: %
TAE =(1+r/f)f -1×100
r: tipo de itnerés nominal expresado en tanto por uno.
f: frecuencia de pago en los plazos seleccionandos teniendo en cuenta el año comercial (360 días)
El resultado de la TAE se muestra en tantos por uno, al igual que r, por lo que para saber la TAE en tanto por cierto, al final se multiplica por 100.
¿Es obligatorio para obtener el crédito en sí, o en las condiciones ofrecidas contratar una póliza de seguros que garantice el crédito, u otro servicio accesorio?
Si los costes de estos servicios no son conocidos del prestamista, no se incluyen en la TAE.
No es obligatorio.
Costes relacionados
Costes en caso de pagos atrasados
La no realización de un pago podrá acarrear graves consecuencias y dificultar la obtención de un préstamo.
Interés de demora: 1,5% diario sobre el principal impagado con el límite máximo del 200% sobre el principal del Préstamo impagado.
Comisión por impago: 20€.
Gastos ocasionados al Prestamista como consecuencia de la gestión de la deuda vencida.
En caso de impago, los datos del Prestatario podrán ser incluidos en los ficheros comunes de solvencia patrimonial y crédito (en particular, de Asnef-Equifax y Badexcug).
Derecho de desistimiento del contrato
El Prestatario tiene derecho a desistir del contrato de préstamo en el plazo de 14 días naturales.
El Prestatario podrá desistir del contrato de préstamo en el plazo de 14 días naturales desde la fecha de aprobación de la Solicitud de Préstamo, sin coste adicional, dirigiendo una notificación por correo postal o electrónico al Prestamista.
El Prestatario deberá reembolsar el capital prestado y el interés acumulado sobre dicho capital entre la fecha de disposición del préstamo y la fecha de reembolso del capital dentro de los treinta días naturales siguientes al envío de dicha notificación.
Reembolso anticipado
El Prestatario tendrá derecho a reembolsar
anticipadamente el importe total o parcial del
préstamo en cualquier momento.
El Prestatario tendrá derecho a reembolsar anticipadamente el importe total o parcial del capital pendiente en cualquier momento siempre que lo comunique con antelación al Prestamista.
En los supuestos de reembolso anticipado total, el Prestamista tendrá derecho a una compensación que no podrá ser superior al 0,5% del importe del principal del Préstamo pendiente de pago.
Consulta de una base de datos
El Prestamista podrá recabar información relativa a los antecedentes crediticios y posiciones de riesgo del Prestatario de entidades prestadoras de servicios de información sobre solvencia patrimonial y crédito (en particular, del Servicio de Crédito de Asnef-Equifax y de Experian/Badexcug).
Derecho a la obtención de un proyecto del contrato de crédito
El Prestatario tendrá derecho, previa petición, a recibir una copia gratuita del proyecto de contrato. Esta disposición no resultará de aplicación si en el momento de la solicitud el Prestamista no estuviese dispuesto a celebrar el contrato con el Prestatario.
Período durante el cual el Prestamista está vinculado por la información precontractual
La información precontractual tendrá un plazo de validez de 14 días naturales desde su entrega.
a) Relativa al Prestamista
Datos de la inscripción del Prestamista en el Registro Mercantil
ARENA FINANCE SPAIN S.L., inscrita en el Registro Mercantil de Málaga, Tomo 6.317, Folio 56, Hoja MA-173454, Inscripción 1ª.
Autoridad de supervisión
La actividad del Prestamista no está sometida a la regulación y supervisión del Banco de España.
b) Relativa al contrato de préstamo
Ejercicio del derecho de desistimiento
El Prestatario dispone de 14 días naturales para desistir del contrato, debiendo notificárselo al Prestamista por correo postal a Calle Eslava 14, planta 1 puerta 6, CP 29002 Málaga indicando su nombre, apellidos, N.º de DNI/NIE y N.º de contrato.
El Prestatario deberá reembolsar el capital prestado y el interés acumulado sobre dicho capital entre la fecha de disposición del crédito y la fecha de reembolso del capital dentro de los treinta días naturales siguientes al envío de dicha notificación.
Cláusula sobre la legislación aplicable al contrato de préstamo y/o tribunal competente
El contrato se regirá por la legislación española. El Tribunal competente para cualquier reclamación judicial derivada del mismo será el del domicilio del Prestatario.
Régimen lingüístico
La información y los términos contractuales se facilitan en castellano. Durante la vigencia del contrato y con el consentimiento del Prestatario, la comunicación entre el Prestatario y el Prestamista se realizará en castellano.
c) Relativa al recurso
Existencia y acceso a los procedimientos extrajudiciales de reclamación y recurso
SMARTCREDITO (ARENA FINANCE SPAIN SL) tiene establecido un servicio de Atención al Cliente al que dirigir cualquier queja o reclamación.


'%3E%3Ccircle cx='28' cy='27' r='20' fill='white'/%3E%3C/g%3E%3Cpath d='M28 35V19' stroke='%23FFB800' stroke-width='1.6' stroke-linecap='round' stroke-linejoin='round'/%3E%3Cpath d='M21 26L28 19L35 26' stroke='%23FFB800' stroke-width='1.6' stroke-linecap='round' stroke-linejoin='round'/%3E%3Cdefs%3E%3Cfilter id='filter0_d' x='0' y='0' width='56' height='56' filterUnits='userSpaceOnUse' color-interpolation-filters='sRGB'%3E%3CfeFlood flood-opacity='0' result='BackgroundImageFix'/%3E%3CfeColorMatrix in='SourceAlpha' type='matrix' values='0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 127 0'/%3E%3CfeOffset dy='1'/%3E%3CfeGaussianBlur stdDeviation='4'/%3E%3CfeColorMatrix type='matrix' values='0 0 0 0 0.873724 0 0 0 0 0.8125 0 0 0 0 1 0 0 0 0.31 0'/%3E%3CfeBlend mode='normal' in2='BackgroundImageFix' result='effect1_dropShadow'/%3E%3CfeBlend mode='normal' in='SourceGraphic' in2='effect1_dropShadow' result='shape'/%3E%3C/filter%3E%3C/defs%3E%3C/svg%3E%0A)